El BCE se queda en el 2,5% y Lagarde se va antes: qué pasa ahora con tu préstamo en euros
El Banco Central Europeo mantuvo los tipos, advirtió que un shock energético más largo podría elevar la inflación y apuntó a una posible subida en diciembre. Ese mismo día Christine Lagarde anunció que se marcha en febrero. Qué significa para el Euríbor, las hipotecas y el ahorro.

La respuesta breve
Probablemente, si tu préstamo tiene un tipo variable ligado al Euríbor. El 29 de octubre el BCE mantuvo la facilidad de depósito en el 2,50%, pero apuntó a otra subida, quizá en diciembre, porque la guerra con Irán mantiene cara la energía. El Euríbor ya ha subido: el de seis meses pasó del 2,105% en enero al 3,043% el 1 de octubre. En un préstamo de 50.000 euros a 20 años con un diferencial del 3%, son unos 27 euros más al mes.
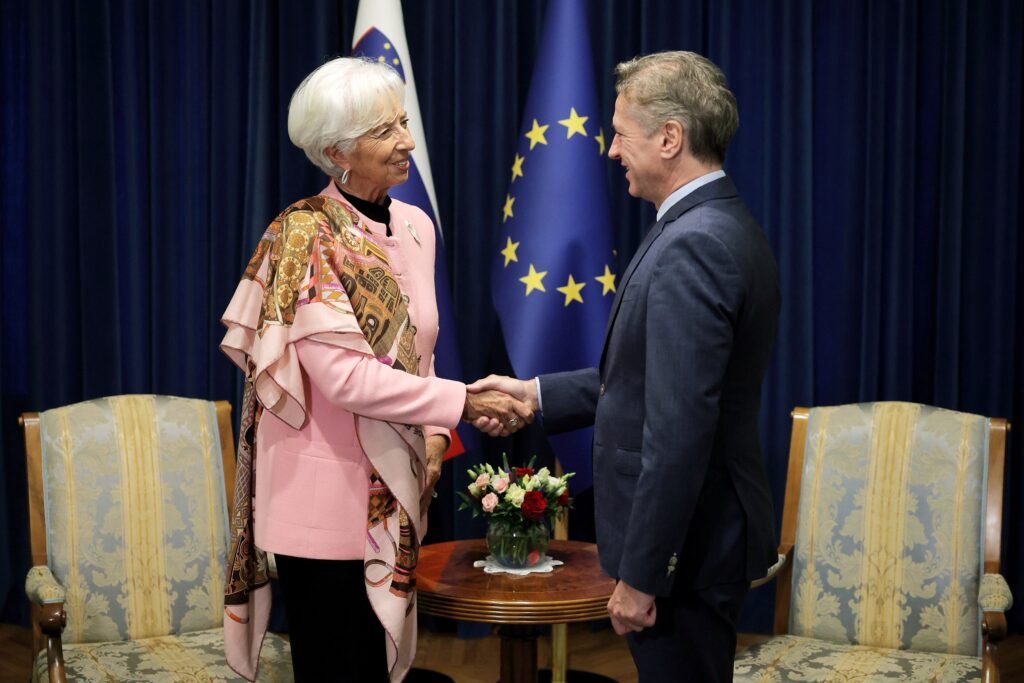
El jueves 29 de octubre llegaron dos noticias desde Fráncfort, y solo una era esperada. El Banco Central Europeo dejó los tipos sin cambios. Unas horas después Christine Lagarde, su presidenta, anunció que dejará el banco el 7 de febrero de 2027, nueve meses antes de que termine su mandato.
Para quien tiene un préstamo en euros, la primera noticia importa más que la segunda. Pero la segunda dice mucho del ánimo en Europa.
Qué decidió el BCE
La facilidad de depósito, el tipo que guía al mercado, se queda en el 2,50%. El tipo de las operaciones principales de financiación sigue en el 2,65% y el de la facilidad marginal de crédito en el 2,90%, todos sin cambios desde septiembre, según un resumen de la decisión. El mensaje del banco fue una advertencia más que una promesa: «un shock energético mayor y más prolongado puede elevar la inflación y reducir el crecimiento».
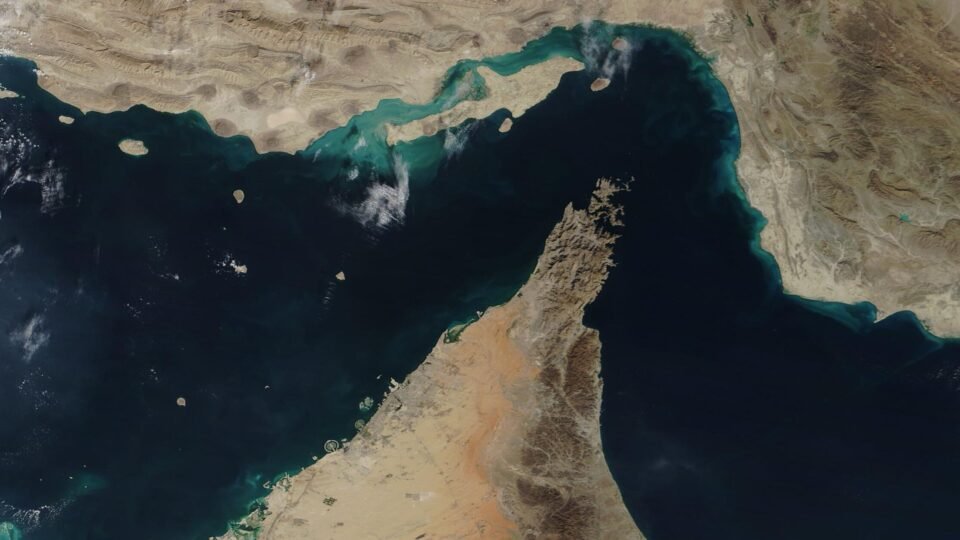
Ese shock tiene nombre. La guerra con Irán y el cierre del estrecho de Ormuz han encarecido la energía en toda Europa. La estimación adelantada de Eurostat situó la inflación de la zona euro en el 3,8% en septiembre, con la energía un 18,9% más cara que un año antes y la inflación subyacente en el 2,5%, según Format Research. El objetivo del BCE es el 2%.
Según RTÉ, el banco apuntó a otra subida, quizá en diciembre, y los mercados esperan tres más antes de que acabe el próximo año, lo que llevaría la facilidad de depósito al 3,25%.
Por qué se va Lagarde
Lagarde no dio un motivo detallado en su mensaje en vídeo. «Dejo esta institución con la sensación del trabajo bien hecho y con un BCE preparado para el futuro», dijo. En otras declaraciones afirmó que quiere «la libertad de palabra, la libertad de expresión» y que «en este momento» no se siente cómoda con la neutralidad que exige el cargo, informó ABC News.
El momento es político. Francia elige presidente en la primavera de 2027 y las encuestas favorecen a Marine Le Pen. Una salida anticipada permite a los líderes de la UE elegir sucesor mientras Emmanuel Macron sigue siendo presidente. El economista Holger Schmieding dijo que la UE intenta protegerse «al menos en parte» de ese riesgo y que la marcha «no cambia las perspectivas de la política del BCE». El presidente del Consejo Europeo, António Costa, dijo que el proceso de nombramiento empieza de inmediato. El exgobernador del banco central neerlandés Klaas Knot y el exgobernador del Banco de España Pablo Hernández de Cos son los favoritos. Otros dos miembros del comité ejecutivo, Isabel Schnabel y Philip Lane, se van el año próximo, así que Europa podría elegir un nuevo equipo de una vez.
La cifra que llega a tu extracto
La mayoría de la gente nunca paga el tipo del BCE. Paga el Euríbor, el tipo al que los bancos se prestan entre sí, más un diferencial fijado en el contrato. El Euríbor se mueve antes que el BCE porque descuenta lo que los mercados esperan que haga el banco. Este año se ha movido mucho.
| Euríbor | 2 de enero de 2026 | 1 de octubre de 2026 | Cambio |
|---|---|---|---|
| 3 meses | 2,029% | 2,589% | +0,56 puntos |
| 6 meses | 2,105% | 3,043% | +0,94 puntos |
| 12 meses | 2,245% | 3,303% | +1,06 puntos |
Fuente: euribor-rates.eu, primer día hábil de cada mes.
Qué significa en euros
Tomemos un préstamo típico a tipo variable de 50.000 euros a 20 años con un diferencial del 3% sobre el Euríbor a seis meses. Con el Euríbor de enero, la cuota mensual es de unos 333 euros. Con el de octubre, de unos 359 euros, unos 27 euros más al mes o unos 320 euros al año. Con 100.000 euros, la diferencia es de unos 53 euros al mes. Son cálculos ilustrativos para un préstamo estándar de cuota constante; el diferencial, las fechas de revisión y las comisiones de tu contrato deciden la cifra real.
Quien tiene tipo fijo está protegido hasta que termine el periodo fijo. Los ahorradores, por una vez, ganan algo: los tipos de los depósitos suelen seguir al Euríbor al alza, aunque más despacio que los de los préstamos.

Por qué importa también en Serbia
Serbia no está en la zona euro, pero buena parte de su mercado de crédito se comporta como si lo estuviera. Muchas hipotecas están indexadas al euro y al Euríbor, así que el rumbo del BCE llega casi directamente a los deudores serbios. El Banco Nacional de Serbia, que fija el tipo de referencia para los préstamos en dinares, lo mantuvo en el 5,75% en septiembre, según Kurir, y mantiene el dinar cerca del euro, en torno a 117,5 dinares. Si Fráncfort sube los tipos en diciembre, las cuotas de los préstamos indexados al euro en Belgrado y Niš probablemente subirán en la próxima revisión.
Hay un segundo canal. Un tipo del BCE más alto suele apoyar al euro frente al dólar, y el petróleo se paga en dólares. Nuestro artículo sobre las elecciones en EE. UU. y el dólar explica por qué eso importa en el surtidor.
Qué vigilar
La estimación adelantada de Eurostat sobre la inflación de octubre. La próxima reunión del BCE en diciembre. La elección del sucesor de Lagarde, que los líderes de la UE decidirán por mayoría cualificada en el Consejo Europeo. Y el mercado de bonos de París, donde el coste de financiación de Francia ha alcanzado niveles no vistos desde 2002.
Preguntas frecuentes
¿Subió el BCE los tipos en octubre de 2026?
No. El 29 de octubre mantuvo la facilidad de depósito en el 2,50%, el tipo de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%.
¿Subirá el BCE los tipos en diciembre?
Apuntó a una posible subida, y los mercados esperan tres aumentos hasta finales de 2027, hasta el 3,25%. La decisión depende de la inflación y del shock energético.
¿Por qué dimitió Christine Lagarde?
No dio un motivo detallado; dijo que quiere libertad para hablar de los acontecimientos mundiales. Se va el 7 de febrero de 2027, lo que permite a los líderes de la UE elegir sucesor antes de las presidenciales francesas de 2027.
¿Quién sustituirá a Lagarde?
Klaas Knot y Pablo Hernández de Cos son los favoritos. El presidente lo nombra el Consejo Europeo.
¿Cuánto subirá la cuota de mi préstamo?
En un préstamo de 50.000 euros a 20 años con Euríbor a seis meses más 3%, la subida del Euríbor de este año añade unos 27 euros al mes. Revisa el diferencial y la fecha de revisión de tu contrato.
¿Afecta el BCE a los préstamos en Serbia?
Sí, de forma indirecta pero intensa, porque muchos préstamos serbios están indexados al euro y al Euríbor. Los préstamos en dinares siguen el tipo del Banco Nacional de Serbia.
Fuentes
- RTÉ, Lagarde anuncia su dimisión (29 de octubre de 2026)
- ABC News/AP, la presidenta del BCE dimite antes de las elecciones francesas (29 de octubre de 2026)
- Resumen de la decisión del BCE, octubre de 2026
- Euríbor 2026
- Format Research, inflación adelantada de Eurostat, septiembre de 2026
- Kurir Biznis, el BNS mantiene el tipo en el 5,75%